Nuevas actualizaciones
Menú
Publicaciones recientes
Mostrando las entradas con la etiqueta Estados financieros. Mostrar todas las entradas

Emiten prórroga para envío del dictamen fiscal


Empresas podrán presentar el dictamen fiscal en agosto del 2018.

El SAT en conjunto con el IMCP acordaron prórroga para
presentar el dictamen fiscal.
Derivado de que una gran cantidad de contribuyentes reportaron la falla de la plataforma del SAT que se utiliza para presentar el dictamen fiscal, la autoridad emitió una prórroga que permitirá cumplir con esta obligación hasta el lunes 13 de agosto del 2018.

A través de las redes sociales, los usuarios mencionaron que, al momento de querer enviar el dictamen fiscal, la plataforma mostraba el mensaje “Se perdió la comunicación con el servidor del SAT”.

De acuerdo con la disposición oficial, los estados financieros o dictamen fiscal que se presenta para efectos fiscales, debe ser enviado a la dependencia a más tardar el 15 de julio del 2018.

Por otro lado, se cuenta hasta el 30 de julio del 2018, si se presenta el anexo “Relación de contribuciones por pagar”.

La falla del Sistema de Presentación Fiscal, conocido como SIPRED, representó un obstáculo para las empresas, por lo que el Comité Ejecutivo Nacional del IMCP llevó a cabo una negociación con el SAT, en el que se acordó un periodo de prórroga.

En el comunicado publicado por el Servicio de Administración Tributaria, se recalcó que la prórroga será una facilidad únicamente para quienes realizaron el pago de las contribuciones antes del 15 de julio del 2018, de lo contrario el dictamen que se envíe será considerado como extemporáneo.

Te recomendamos consultar la publicación completa en el Diario Oficial de la Federación del 31 de julio del 2018, así como, contar con los comprobantes fiscales que sustenten la información que deseas enviar al SAT en el dictamen fiscal.

Recuerda que con Facturaxion en la Nube cuentas con el respaldo de todas las facturas electrónicas emitidas. Descubre más en www.facturaxion.com o suscríbete a nuestro newsletter para recibir más información.

Publicadas por Facturación Electrónica

Emiten prórroga para envío del dictamen fiscal

Pide SAT informe de ingresos a empresas

El Dictamen Fiscal debe presentarse a más tardar
el 30 de junio del 2018.

¿Sabías que presentando el Dictamen Fiscal 2017, es mucho más fácil para las empresas participar en licitaciones?

Al presentar un Dictamen Fiscal, las empresas transparentan sus estados financieros ante el Servicio de Administración Tributaria con lo que se puede decir, ganan la confianza de la autoridad.

El Dictamen Fiscal es el resumen de ingresos y egresos generados, así como, de las obligaciones y disposiciones fiscales cumplidas a lo largo de un año, un procedimiento que regularmente se hace en una auditoria.

Además, quienes opten por presentar el Dictamen Fiscal 2017, deberán enviar, a través del Portal del SAT, así como la información y documentación a que se refiere el Reglamento del CFF y la regla de la RMF para 2018.

¿Quiénes pueden presentar el dictamen de sus estados financieros?

Las personas físicas con actividad empresarial y morales que:

·         En el ejercicio inmediato anterior hayan obtenido ingresos acumulables superiores a 100 millones de pesos.
·         El valor de su activo determinado en los términos de las reglas de carácter general que al efecto emita el SAT sea superior a 79 millones de pesos.
·         Por lo menos 300 de sus trabajadores les hayan prestado servicios en cada uno de los meses del ejercicio inmediato anterior.

En ese sentido, quedan exentos las entidades paraestatales de la Administración Pública Federal.

¿Cuándo se presenta el dictamen fiscal?

Es importante que el trámite se realice una vez pagadas las contribuciones a las que el contribuyente esté obligado, a más tardar el 30 de julio del año inmediato posterior a la terminación del ejercicio de que se trate

Esto se verá reflejado en el anexo “Relación de contribuciones por pagar”; en los casos en que no se cumpla con lo anterior, el dictamen se considerará extemporáneo.

Una vez recibida la información, la autoridad fiscal emitirá el acuse de aceptación utilizando correo electrónico. Los contribuyentes podrán consultar a través del Portal del SAT, la fecha de envío y recepción del dictamen.

Finalmente, recuerda que cuentas con el SIPRED, el Sistema de Presentación del Dictamen Fiscal, el cual te permite llevar a cabo el trámite a través de internet, lo que necesitas es tu contraseña y firma electrónica.

Publicadas por Facturación Electrónica

Pide SAT informe de ingresos a empresas

CICLO DE ELABORACIÓN DE LOS ESTADOS FINANCIEROS.

La contabilización de las operaciones de una organización económica se lleva a cabo con la intención de integrar una base de datos que permita su posterior utilización en la generación de información útil para la toma de decisiones de los diferentes usuarios externos de la contabilidad financiera.
La información financiera depende de una serie de elementos que facilitan la estructuración y realización de dicho proceso en una forma ordenada, entre los que se encuentra  el proceso de contabilización de las operaciones de un negocio.
El registro de las transacciones que realiza una organización económica se efectúa con la finalidad de integrar una base de datos que permita generar información útil y confiable de manera que los clientes usuarios externos puedan fundamentar sus decisiones.
Al conjunto de actividades que es necesario desarrollar en una organización para generar información financiera se le denomina ciclo contable.
El ciclo contable es una serie de actividades que inicia con el registro de las transacciones y culmina con la elaboración y análisis de los estados financieros.
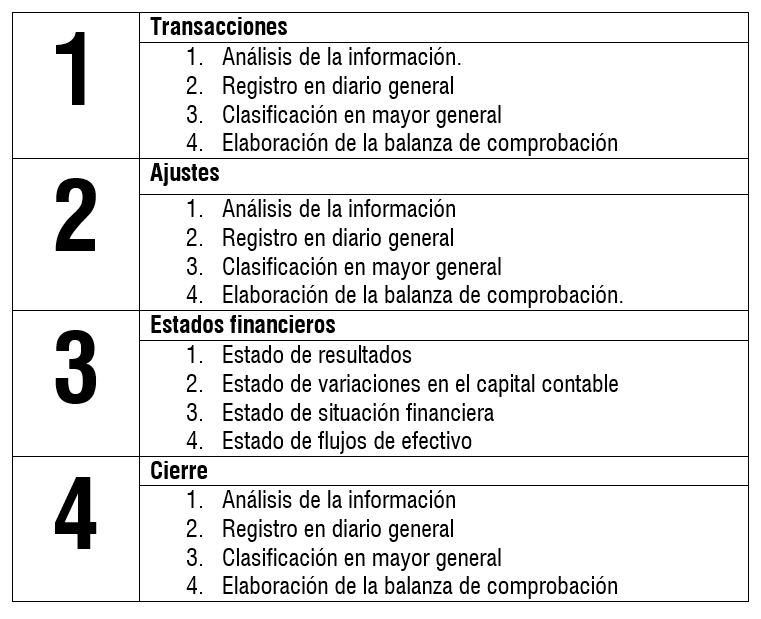
Durante el proceso contable se identifica, analiza e integra una base de datos de las transacciones que hayan afectado a la posición financiera de la compañía, de tal manera que facilite la generación de información para la toma de decisiones. Dicho ciclo tiene cuatro módulos principales:
Transacciones: identificación, análisis y captura cronológica y ordenada de todas las transacciones realizadas por la organización.
Ajustes: Depuración o afinación de la información financiera generada anteriormente.
Estados financieros: Elaboración de los cuatro estados financieros básicos.
Cierre: Preparación de los registros contables para el inicio del nuevo ciclo de contabilización.

Como se puede observar a continuación, el ciclo de contabilización en una actividad recurrente que se realiza cada periodo contable; es un proceso que reinicia al término de éste.
Se debe generar la información relativa para cada uno de los procesos, en cada uno se deben realizar cuatro pasos de actividades básicas para generar la información relativa a cada uno de estos.

Todos estos pasos son para generar información relativa a las transacciones.
Con información del libro: contabilidad para no contadores de Gerardo Guajardo y Nora Andrade.


Publicadas por Facturación Electrónica

CICLO DE ELABORACIÓN DE LOS ESTADOS FINANCIEROS.